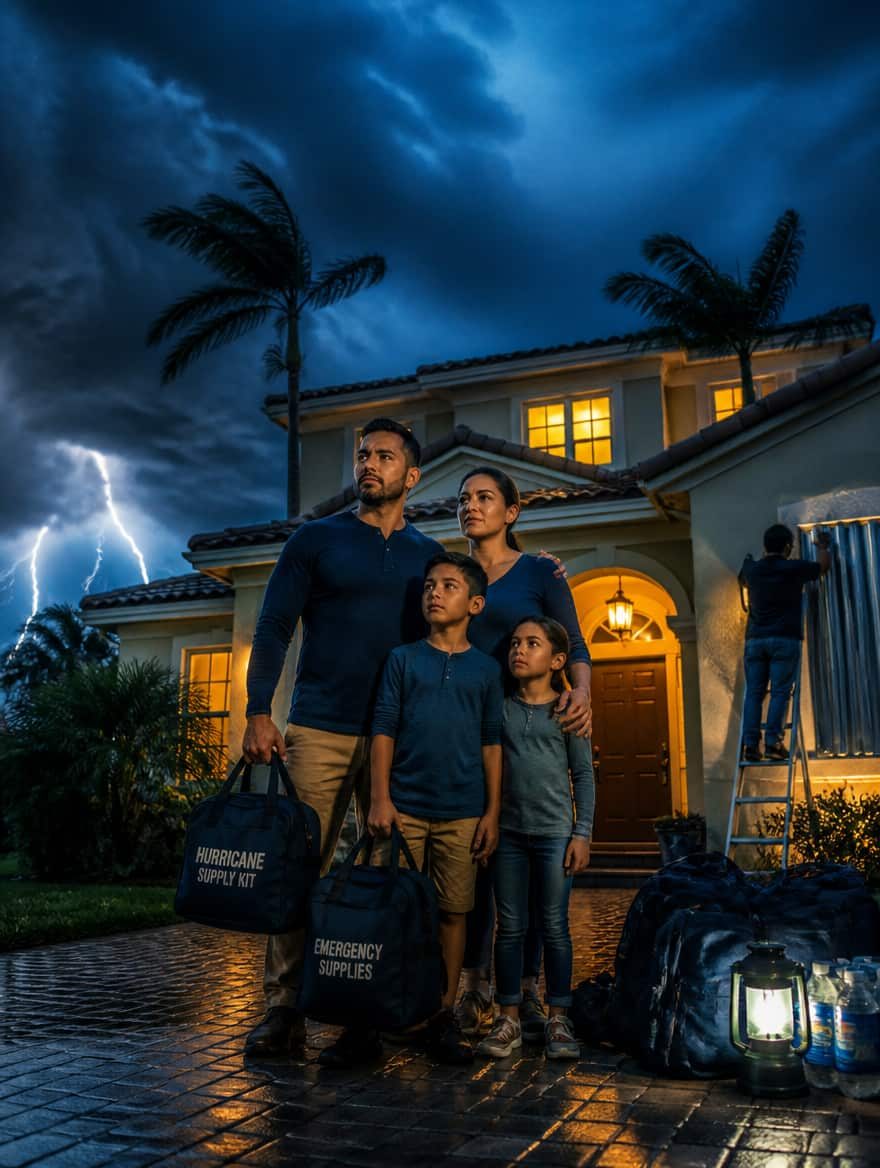
La temporada de huracanes en Florida oficialmente comienza el 1 de junio y termina el 30 de noviembre. Si eres dueño de casa, tienes un pequeño negocio, o simplemente vives en Florida con tu familia, Mayo es el mes perfecto para prepararte. No esperes a que se acerque una tormenta para actuar, porque cuando eso pasa, ya es demasiado tarde.
Según la Administración Nacional Oceánica y Atmosférica (NOAA), la temporada de huracanes 2025 fue extremadamente activa, con 18 tormentas nombradas, y los expertos predicen que 2026 podría seguir la misma tendencia debido al calentamiento de las aguas del Atlántico. En Florida, el 60% de los daños por huracanes no están cubiertos por seguros porque la gente no tiene la cobertura correcta o no entiende lo que tienen.
¿Por Qué Mayo es el Momento Ideal para Prepararte?
Mayo es como ese último mes de calma antes de la tormenta, literalmente. Los precios de materiales como plywood (madera contrachapada), generadores y suministros de emergencia todavía están normales. En junio y julio, cuando el pronóstico del clima empieza a verse más serio, estos precios se disparan. Además, las compañías de seguros están más abiertas a hacer cambios en tus pólizas ahora que cuando ya hay una tormenta en el radar.
Revisa Tu Seguro de Hogar AHORA (No en Junio)
Aquí está el problema: muchas familias latinas tienen seguro de hogar básico, pero no saben que ese seguro muchas veces NO cubre daños por inundación. Sí, leíste bien. El seguro de hogar típico cubre daños por viento (como cuando el techo se vuela), pero si el agua entra a tu casa por inundación, eso es otra cosa completamente diferente.
Según el Programa Nacional de Seguro contra Inundaciones (NFIP), solo el 35% de los propietarios en zonas de alto riesgo de Florida tienen seguro contra inundaciones. Pero aquí está lo interesante: el 25% de las reclamaciones de inundación vienen de áreas que NO están clasificadas como "alto riesgo". Esto significa que incluso si no vives cerca del agua, puedes tener problemas.
Lo Que Debes Hacer con Tu Seguro:
- Llama a tu agente de seguros este mes. Pregunta específicamente: "¿Tengo cobertura contra inundaciones?" Si la respuesta es no, pregunta cuánto cuesta agregarla. Las pólizas de seguro contra inundaciones tienen un período de espera de 30 días antes de activarse, así que si compras una en junio, no estará activa hasta julio.
- Revisa el deducible de tu póliza. Muchas pólizas en Florida tienen deducibles especiales para huracanes que pueden ser del 2% al 10% del valor asegurado de tu casa. Si tu casa está asegurada por $300,000 y tienes un deducible del 2%, tú pagas $6,000 de tu bolsillo antes de que el seguro pague algo. ¿Tienes ese dinero ahorrado?
- Documenta todo lo que tienes. Toma fotos o videos de cada habitación de tu casa, tus muebles, tu ropa, tus electrodomésticos. Si algo pasa, esta será tu prueba para el seguro. Guarda estas fotos en la nube (Google Photos, iCloud) o envíatelas por email, no solo en tu teléfono.
Para Dueños de Pequeños Negocios: Tu Negocio También Necesita Protección
Si eres dueño de un negocio—ya sea un truck de comida, un taller de mecánica, un salón de belleza, o trabajas en construcción con tus propias herramientas—necesitas pensar en cómo proteger tu fuente de ingreso.
La Administración de Pequeños Negocios (SBA) reporta que el 40% de los pequeños negocios nunca reabren después de un desastre natural. No porque el dueño no quiera, sino porque no tienen el dinero para reconstruir o no tienen seguro.
Qué Hacer si Tienes un Negocio:
- Seguro de Propiedad Comercial: Cubre tu edificio, equipo, inventario y muebles. Si rentas tu espacio, igual necesitas seguro para tu contenido.
- Seguro de Interrupción de Negocio: Este es el que muchos olvidan. Si un huracán cierra tu negocio por dos meses, ¿cómo vas a pagar la renta, los empleados, tus cuentas personales? Este seguro cubre la pérdida de ingresos mientras no puedes operar.
- Haz un Plan de Emergencia: ¿Dónde vas a guardar tus documentos importantes? ¿Tienes copias digitales de contratos, licencias, información de clientes? ¿Tu equipo más valioso está asegurado específicamente?
Prepara Tu Casa Físicamente
No todo es seguro. También necesitas hacer que tu casa sea más resistente:
- Revisa el techo: Las tejas o shingles sueltos o dañados son una invitación para que el viento arranque todo el techo. Un roofer puede hacer una inspección por $100-200.
- Limpia los drenes y canaletas: Si están tapados con hojas, el agua no fluye bien y puede causar inundaciones en el techo o la fundación.
- Corta las ramas de árboles cerca de tu casa: Una rama grande que se caiga puede atravesar tu techo o romper ventanas.
- Consigue shutters o plywood: Si no tienes storm shutters (contraventanas), mide tus ventanas ahora y compra el plywood que necesitarás. Córtalo y márcalo para cada ventana. Cuando venga una tormenta, ya solo lo instalas en minutos en vez de horas.
- Revisa tu generador: Si tienes uno, cámbiala el aceite y pruébalo. Si no tienes uno y tu presupuesto lo permite, considera comprarlo ahora. Un generador básico de 3,500 watts cuesta alrededor de $400-500 y puede mantener tu refrigerador y algunas luces funcionando.
Prepara Tu Kit de Emergencia Familiar
Según la Agencia Federal para el Manejo de Emergencias (FEMA), cada familia debe tener suministros para al menos 3 días, pero en realidad es mejor tener para 7 días. Después del huracán Ian en 2022, muchas familias estuvieron sin electricidad ni agua por más de una semana.
Tu Kit Debe Incluir:
- Agua: 1 galón por persona por día (familia de 4 = 28 galones para 7 días)
- Comida no perecedera: enlatados, arroz, frijoles, pasta, alimentos de bebé si tienes niños pequeños
- Abrelatas manual
- Medicinas de prescripción para al menos 2 semanas
- Primeros auxilios
- Linterna y baterías extra
- Radio de baterías o de manivela
- Documentos importantes en bolsas impermeables (pasaportes, actas de nacimiento, papeles de inmigración, títulos de propiedad, pólizas de seguro)
- Dinero en efectivo (los cajeros automáticos no funcionan sin electricidad)
- Cargador portátil para celular completamente cargado
- Artículos de higiene
- Pañales y fórmula si tienes bebés
Consideraciones Especiales para Familias Inmigrantes
Si tienes familiares que no hablan inglés o que son mayores, asegúrate de que también entiendan el plan. Muchas alertas de emergencia vienen en inglés primero.
Si tienes un estatus migratorio pendiente o estás en proceso de ajuste, guarda copias de TODOS tus papeles de inmigración en un lugar seguro y accesible. Si tienes que evacuar rápidamente, necesitas poder llevarlos contigo.
FEMA y otros programas de ayuda federal después de desastres están disponibles para muchos inmigrantes, incluyendo residentes permanentes. No dejes que el miedo te impida buscar ayuda si la necesitas después de una tormenta.
Planifica Tu Ruta de Evacuación
¿Sabes qué harías si ordenan evacuación? Muchas familias dicen "nos quedamos" sin realmente entender qué significa un huracán categoría 3, 4 o 5.
- Identifica tu zona de evacuación: Entra a FloridaDisaster.org y pon tu dirección. Te dirá si estás en una zona de evacuación y cuál es tu ruta oficial.
- Ten un lugar a donde ir: ¿Familia en otra ciudad? ¿Amigos? ¿Un hotel? Planéalo ahora, no cuando todos están tratando de salir al mismo tiempo.
- Llena el tanque de gasolina: Cuando anuncian una tormenta, las gasolineras se quedan sin combustible en horas.
Cómo La Familia Multiservices Te Puede Ayudar
Entendemos que todo esto puede ser abrumador, especialmente si es tu primera temporada de huracanes o si no estás seguro de qué cobertura de seguro tienes.
Nuestro equipo puede:
- Revisar tu póliza actual de seguro de hogar y explicarte exactamente qué está y qué NO está cubierto
- Ayudarte a conseguir seguro contra inundaciones al mejor precio
- Si tienes un negocio, diseñar un paquete de seguros comerciales que proteja tu inversión
- Asegurarnos de que tus documentos importantes (incluyendo papeles de inmigración, títulos de propiedad, documentos de negocio) estén organizados y protegidos
No esperes. Las semanas antes de una tormenta, las compañías de seguros dejan de aceptar nuevas aplicaciones o cambios. Mayo es TU momento de actuar.
El Costo de No Prepararte
Según un estudio de la Universidad de Florida de 2024, las familias que no tenían seguro adecuado después del huracán Ian gastaron en promedio $45,000 de su bolsillo en reparaciones. Muchas tuvieron que pedir préstamos con intereses altos o usar tarjetas de crédito. Algunas perdieron sus casas completamente porque no podían pagar las reparaciones.
El seguro contra inundaciones cuesta en promedio $700 al año en Florida (menos de $60 al mes). ¿Vale la pena arriesgarte a perder $45,000 por ahorrar $60 mensuales?
Toma Acción Hoy
No pongas esto para después. Haz estas tres cosas esta semana:
- Llama a tu agente de seguros (o llámanos) y pregunta específicamente sobre cobertura de inundaciones y tu deducible de huracán.
- Revisa tu casa físicamente: techo, árboles, ventanas. Haz una lista de lo que necesita arreglarse.
- Empieza tu kit de emergencia. No tienes que comprarlo todo de una vez. Cada vez que vayas al supermercado, agrega algunos enlatados extra, un paquete de baterías, agua embotellada.
La preparación no es cuestión de tener miedo, es cuestión de ser inteligente y proteger todo por lo que has trabajado tan duro. Tu familia, tu casa y tu negocio lo merecen.
Referencias:
- NOAA (Administración Nacional Oceánica y Atmosférica) - Predicciones de temporada de huracanes
- NFIP (Programa Nacional de Seguro contra Inundaciones) - Estadísticas de cobertura y reclamaciones
- SBA (Administración de Pequeños Negocios) - Estadísticas de recuperación de negocios post-desastre
- FEMA (Agencia Federal para el Manejo de Emergencias) - Guías de preparación
- Universidad de Florida - Estudios de impacto económico de huracanes (2024)
- FloridaDisaster.org - Zonas de evacuación y recursos oficiales del estado
¿Necesitas ayuda para revisar tus seguros o preparar tu negocio para la temporada de huracanes? Visita www.lafamiliamultiservices.com o llámanos. Estamos aquí para ayudarte a proteger lo que más importa.