Idioma
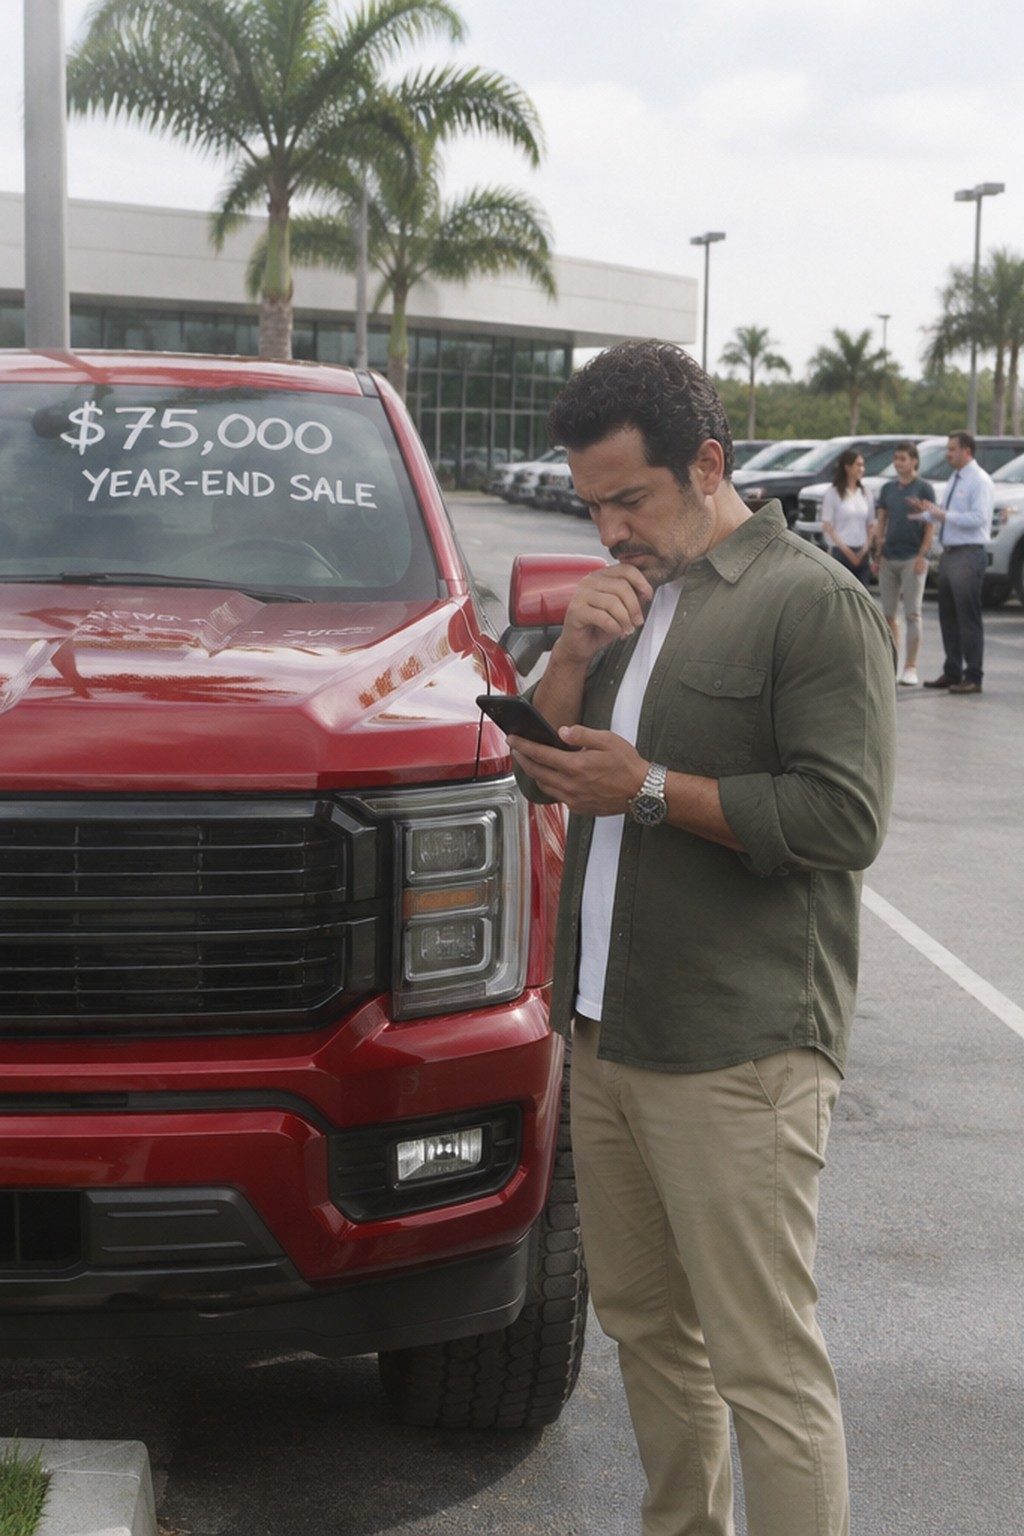
"Cómprate la camioneta antes de fin de año, total es un write-off." Esa frase se repite cada noviembre en grupos de WhatsApp, oficinas de bienes raíces y reuniones de cámaras de comercio latinas en todo Florida. La versión popular dice que, si el vehículo es para el negocio, el gobierno prácticamente te lo paga. La realidad es otra: una deducción no es un reembolso. La compra puede ser una excelente decisión fiscal o un error caro de casi seis cifras. Depende de tu tramo de impuestos, del uso real del vehículo y de lo que planeas hacer en los próximos tres años.
Este es el momento de revisarlo. Lo que compres y pongas en servicio antes del 31 de diciembre de 2026 cuenta para la declaración que presentarás en 2027. Vamos por partes.
Realidad: una deducción reduce tu ingreso gravable, no tu factura. Solo recuperas el porcentaje equivalente a tu tasa marginal, es decir, la tasa que pagas sobre tu último dólar de ganancia.
Pongamos un ejemplo con números redondos. Eres consultor independiente o agente de bienes raíces y declaras en el Schedule C (el anexo donde un dueño único reporta su negocio). Tu ganancia neta te ubica en el tramo federal del 32%. Compras una pickup de $75,000 y la usas 80% para el negocio.
Recuperas cerca de $21,000. Sigues poniendo alrededor de $54,000 de tu bolsillo, más unos $4,500 del impuesto de ventas estatal de Florida (6%), además del recargo del condado.
Aquí hay un detalle que muchos pasan por alto. Florida no tiene impuesto estatal sobre la renta, así que tu ahorro es solo federal. El vecino que te recomendó la compra quizá aprendió la jugada en California o Nueva York, donde la deducción también baja el impuesto estatal. Aquí el beneficio es menor.
Para ponerlo en contexto, el precio promedio de un vehículo nuevo en Estados Unidos superó por primera vez los $50,000 en septiembre de 2025, según Kelley Blue Book. Hablamos de una de las compras más grandes que hace un negocio pequeño en un año.
Realidad: el peso del vehículo cambia todo.
La ley conocida como One Big Beautiful Bill Act (Ley Pública 119-21), firmada en julio de 2025, hizo permanente la depreciación adicional del 100% (bonus depreciation) para bienes adquiridos y puestos en servicio después del 19 de enero de 2025. También elevó el límite de la Sección 179 a $2.5 millones, ajustable por inflación. Sobre el papel, eso permite deducir el costo completo de muchos activos en el primer año.
Para vehículos, el IRS los separa así:
El GVWR viene en la etiqueta del marco de la puerta del conductor. No confíes en lo que te diga el vendedor: revisa la etiqueta.
Realidad: el IRS exige que el vehículo esté puesto en servicio (placed in service) dentro del año fiscal. Eso significa que debe estar en tu poder y disponible para usarse en el negocio.
Un vehículo apartado, pedido a fábrica o pendiente de entrega el 2 de enero no cuenta para 2026. Si estás negociando ahora, confirma por escrito la fecha de entrega.
El financiamiento, en cambio, no es un obstáculo. Puedes deducir el costo completo aunque hayas pagado solo el enganche. Eso sí, conviene revisar tu flujo de caja: tendrás la deducción en 2027 y los pagos mensuales hasta 2031.
Realidad: lo que define la deducción es el uso, no el nombre en el título.
Para usar la Sección 179 o la depreciación adicional en un vehículo, el uso comercial calificado debe ser mayor al 50%. Ir de tu casa a tu oficina fija se considera uso personal (commuting), no comercial. Visitar propiedades, clientes, obras o reunirte con prospectos sí es uso comercial.
Lo que más pesa en una auditoría es el registro de millaje contemporáneo: fecha, destino, propósito y millas, anotados en el momento y no reconstruidos en abril. Hoy existen aplicaciones que lo hacen automáticamente con el GPS del teléfono. Si no puedes demostrar el porcentaje de uso, el IRS puede reducirlo o eliminar la deducción.
Este punto importa más de lo que parece. El IRS estima una brecha tributaria bruta de $696,000 millones para el año fiscal 2022, y la subdeclaración de ingresos de negocios es uno de sus componentes principales. Los gastos de vehículo de los independientes están entre los primeros renglones que se revisan.
Si operas como S-Corp, el manejo cambia. El vehículo puede estar a nombre de la corporación, o puedes tenerlo a tu nombre y que la empresa te reembolse mediante un plan de reembolso responsable (accountable plan). Cada opción tiene consecuencias distintas en tu nómina y en tus deducciones.
Realidad: acelerar la deducción tiene costos que aparecen después.
Usar la tarifa estándar por milla es una opción legítima. En 2025 fue de 70 centavos por milla, según el Aviso 2025-5 del IRS, y se actualiza cada año. Con ella no deduces el costo del vehículo, pero simplificas el registro y evitas el riesgo de recaptura.
Un agente de bienes raíces que maneja 20,000 millas comerciales al año con un vehículo de precio moderado puede salir mejor con el millaje estándar que comprando una camioneta pesada solo por la deducción. La condición es elegir este método desde el primer año en que usas el vehículo en el negocio. Si empiezas con depreciación acelerada, ya no puedes cambiarte a millaje estándar para ese vehículo.
Comprar antes del 31 de diciembre suele tener sentido cuando se cumplen estas cuatro condiciones:
Si falta alguna de las cuatro, la compra puede seguir siendo buena. La diferencia es que se vuelve una decisión de negocio, no una estrategia fiscal.
Esta decisión no se toma en el concesionario, se toma con tus números. La pregunta correcta no es "¿lo puedo deducir?". La pregunta es: "¿cuánto me cuesta realmente después de impuestos, y qué efecto tiene en mis planes de los próximos tres años?"
En La Familia Multiservices trabajamos con dueños de negocio, consultores, agentes e inversionistas de Florida que quieren tomar estas decisiones con proyecciones concretas. Antes de firmar, podemos modelar tu escenario: tramo, estructura (Schedule C, LLC o S-Corp), método de depreciación e impacto en futuras solicitudes de crédito. Agenda tu consulta de planificación de fin de año en www.lafamiliamultiservices.com.